What is Relevé 14 – Renseignements sur un abri fiscal
12 juillet 2024
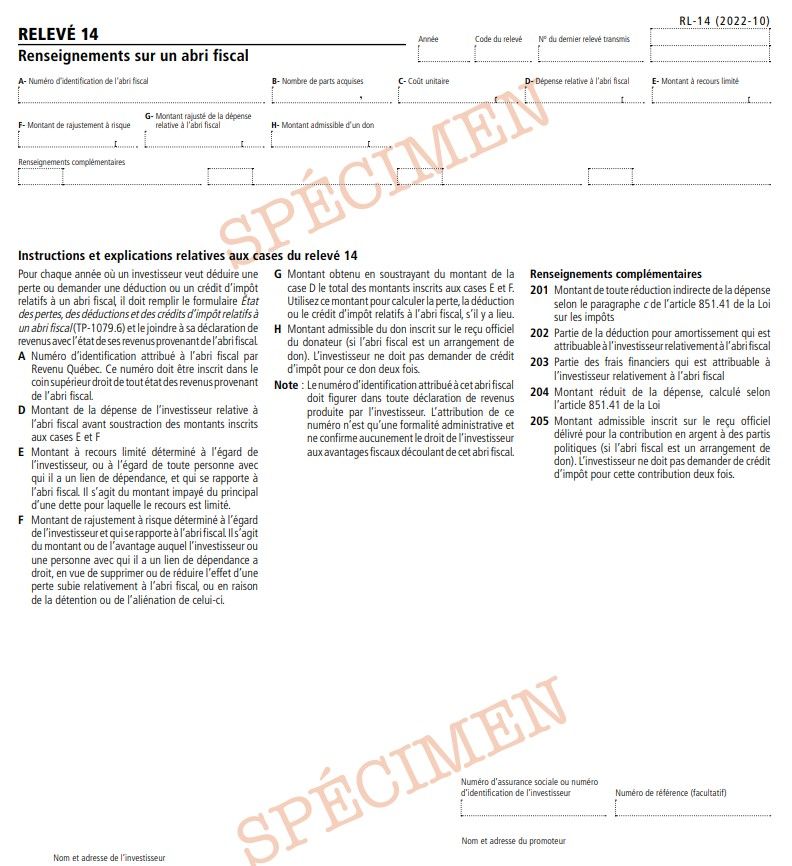
Relevé 14 – Renseignements sur un abri fiscal
Le relevé 14 (RL-14) doit être produit par le promoteur d'un abri fiscal (autre qu'une société de personnes qui est un abri fiscal, qui est tenue de produire la Déclaration de renseignements des sociétés de personnes [TP-600] ainsi que les relevés 15 [RL-15] et qui les produit dans le délai prescrit) qui, au cours d'une année civile, a accepté une contrepartie d'un particulier qui résidait au Québec au moment de cette acceptation ou qui a agi à titre de mandant ou de mandataire relativement à une telle acceptation.
À quoi sert le relevé 14?
Ce relevé sert à déclarer certains renseignements relatifs à un abri fiscal, notamment les sommes reçues d'un particulier.
Instructions et explications relatives aux cases du relevé 14
Box A
Numéro d’identification attribué à l’abri fiscal par Revenu Québec. Ce numéro doit être inscrit dans le coin supérieur droit de tout état des revenus provenant de l’abri fiscal
Box B
- Nombre de parts acquises
Box C
Coût unitaire
Box D
D Montant de la dépense de l’investisseur relative à l’abri fiscal avant soustraction des montants inscrits aux cases E et F
Box E
Montant à recours limité déterminé à l’égard de l’investisseur, ou à l’égard de toute personne avec qui il a un lien de dépendance, et qui se rapporte à l’abri fiscal. Il s’agit du montant impayé du principal d’une dette pour laquelle le recours est limité.
Box F
Montant de rajustement à risque déterminé à l’égard de l’investisseur et qui se rapporte à l’abri fiscal. Il s’agit du montant ou de l’avantage auquel l’investisseur ou une personne avec qui il a un lien de dépendance a droit, en vue de supprimer ou de réduire l’effet d’une perte subie relativement à l’abri fiscal, ou en raison de la détention ou de l’aliénation de celui-ci.
Box G
Montant obtenu en soustrayant du montant de la case D le total des montants inscrits aux cases E et F. Utilisez ce montant pour calculer la perte, la déduction ou le crédit d’impôt relatifs à l’abri fiscal, s’il y a lieu.
Box H
Montant admissible du don inscrit sur le reçu officiel du donateur (si l’abri fiscal est un arrangement de don). L’investisseur ne doit pas demander de crédit d’impôt pour ce don deux fois.
Renseignements complémentaires Box 201
Montant de toute réduction indirecte de la dépense selon le paragraphe c de l’article 851.41 de la Loi sur les impôts
Box 202
Partie de la déduction pour amortissement qui est attribuable à l’investisseur relativement à l’abri fiscal
Box 203
Partie des frais financiers qui est attribuable à l’investisseur relativement à l’abri fisca
Box 204
Montant réduit de la dépense, calculé selon l’article 851.41 de la Loi
Box 205
Montant admissible inscrit sur le reçu officiel délivré pour la contribution en argent à des partis politiques (si l’abri fiscal est un arrangement de don). L’investisseur ne doit pas demander de crédit d’impôt pour cette contribution deux fois.
Pour plus d'informations, veuillez contacter le support de Taxtron au 416-491-0333 ou visitez www.taxtron.ca