Relevé 2 – Revenus de retraite et rentes
12 juin 2024
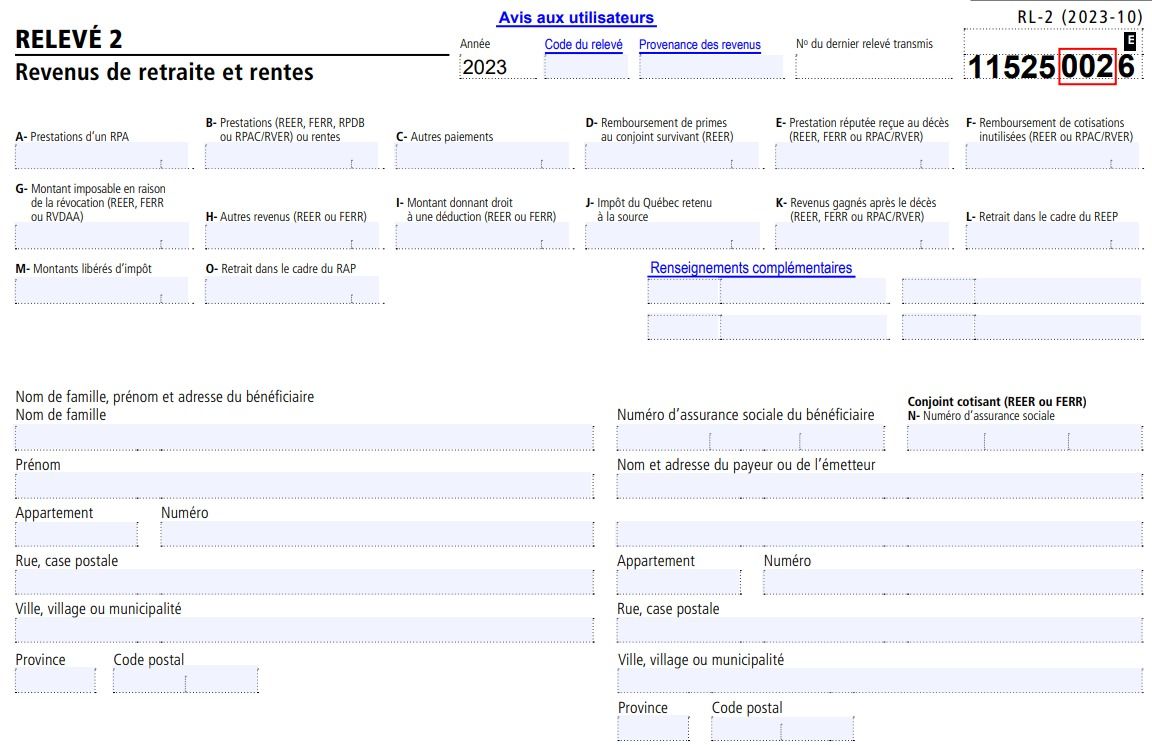
Le relevé 2 (RL-2) doit être produit, entre autres,
The RL-2 slip must be filed by:
- par le payeur d'une prestation de retraite ou d'une rente;
- par l'émetteur d'un régime enregistré d'épargne-retraite (REER) qui a versé une somme en vertu de ce régime;
- par l'émetteur d'un fonds enregistré de revenu de retraite (FERR) qui a versé une somme en vertu de ce fonds;
- par l'administrateur d'un régime de pension agréé collectif (RPAC) qui a versé une somme en vertu de ce régime;
- par l'administrateur d'un régime volontaire d'épargne-retraite (RVER) qui a versé une somme en vertu de ce régime;
- par le fiduciaire d'un régime de participation différée aux bénéfices (RPDB) qui a versé une somme en vertu de ce régime;
- par le payeur d'une rente d'étalement;
- par le payeur d'une rente d'étalement pour artiste;
- par l'administrateur d'un contrat de rente viagère différée à un âge avancé (RVDAA) qui a versé une somme en vertu de ce contrat.
À quoi sert le relevé 2?
Ce relevé sert surtout à déclarer
- les revenus de retraite et les rentes versés au cours d'une année à une personne qui résidait au Québec le 31 décembre de cette année, ou qui y résidait immédiatement avant de cesser de résider au Canada au cours de l'année;
- les sommes versées au cours d'une année au conjoint survivant et au bénéficiaire des biens à la suite du décès d'un rentier;
- l'impôt du Québec qui a été retenu sur certaines sommes;
- le total des sommes versées au rentier d'un REER dans le cadre du Régime d'accession à la propriété (RAP) ou du Régime d'encouragement à l'éducation permanente (REEP);
- la cotisation (ou prime) versée par une employée ou un employé retraité à un régime privé d'assurance maladie;
- le total des sommes perçues comme dons de bienfaisance pendant l'année.
COMMENT REMPLIR LE RELEVÉ 2
CASE A, « PRESTATIONS D'UN RPA », DU RELEVÉ 2
À la case A du relevé 2 (RL-2), inscrivez le montant des prestations versées en vertu d'un régime de pension agréé (RPA), soit
- les prestations viagères, y compris les prestations de retraite variables et les rentes viagères à paiements variables;
- les prestations de raccordement;
- les paiements périodiques (non viagers) faits en vertu d'un régime à cotisations déterminées.
Si la totalité ou une partie de la prestation versée à un Indien en vertu d'un RPA est « située » dans une réserve ou un « local », inscrivez « A-1 » dans une des cases vierges, suivi du montant de cette prestation.
CASE B, « PRESTATIONS (REER, FERR, RPDB OU RPAC/RVER) OU RENTES », DU RELEVÉ 2
À la case B du relevé 2 (RL-2), vous devez inscrire certains paiements faits en vertu
- d'un fonds enregistré de revenu de retraite (FERR);
- d'un régime de participation différée aux bénéfices (RPDB);
- d'un régime de pension agréé collectif (RPAC);
- d'un régime enregistré d'épargne-retraite (REER);
- d'un régime volontaire d'épargne-retraite (RVER);
- d'un contrat de rente d'étalement;
- d'un contrat de rente viagère différée à un âge avancé (RVDAA).
Vous devez également inscrire
- les paiements de rentes acquises avec un paiement versé en vertu d'un régime ou d'un fonds;
- la partie des rentes ordinaires qui constitue un revenu.
CASE C, « AUTRES PAIEMENTS », DU RELEVÉ 2
À la case C du relevé 2 (RL-2), vous devez inscrire certains paiements faits en vertu
- d'un contrat de rente d'étalement;
- d'un contrat de rente d'étalement pour artiste;
- du Régime d'accession à la propriété (RAP);
- du Régime d'encouragement à l'éducation permanente (REEP);
- d'un régime de participation différée aux bénéfices (RPDB);
- d'un régime de pension agréé (RPA);
- d'un régime de pension non agréé (RPNA);
- du Régime de rentes du Québec (RRQ);
- d'un régime enregistré d'épargne-retraite (REER);
- d'un contrat de rente viagère différée à un âge avancé (RVDAA).
CASE D, « REMBOURSEMENT DE PRIMES AU CONJOINT SURVIVANT (REER) », DU RELEVÉ 2
À la case D du relevé 2 (RL-2), inscrivez le montant du remboursement de primes versé au conjoint survivant d'un rentier d'un régime enregistré d'épargne-retraite (REER) non échu si les conditions suivantes sont remplies :
- le conjoint survivant est nommé bénéficiaire de tous les biens détenus dans un REER non échu, conformément à la législation applicable, ou la valeur totale des biens détenus dans un REER est payable au conjoint survivant en vertu des dispositions prévues dans le testament du rentier;
- la totalité du remboursement de primes est transférée à un REER, à un fonds enregistré de revenu de retraite (FERR), à un régime de pension agréé collectif (RPAC) ou à un régime volontaire d'épargne-retraite (RVER) au profit du conjoint survivant, ou est utilisée pour acquérir une rente à son nom;
- l'émetteur du REER effectue le transfert ou l'acquisition avant la fin de l'année qui suit celle du décès.
CASE E, « PRESTATION RÉPUTÉE REÇUE AU DÉCÈS (REER, FERR OU RPAC/RVER) », DU RELEVÉ 2
Dans certaines situations, vous devez inscrire à la case E du relevé 2 (RL-2) la juste valeur marchande des biens détenus dans un régime ou un fonds au moment du décès du rentier
- d'un fonds enregistré de revenu de retraite (FERR);
- d'un régime de pension agréé collectif (RPAC);
- d'un régime enregistré d'épargne-retraite (REER);
- d'un régime volontaire d'épargne-retraite (RVER).
CASE F, « REMBOURSEMENT DE COTISATIONS INUTILISÉES (REER OU RPAC/RVER) », DU RELEVÉ 2
- REER : À la case F du relevé 2 (RL-2), inscrivez le montant des cotisations versées en trop à un régime enregistré d'épargne-retraite (REER) au cours d'une année et qui ont été remboursées au rentier au cours de l'année après qu'il a rempli le formulaire fédéral T3012A concernant des cotisations inutilisées versées à un REER après 1990.Toute somme que le rentier a retirée dans l'année sans avoir rempli ce formulaire doit être incluse à la case C plutôt qu'à la case F.
- RPAC : Inscrivez le montant des cotisations versées en trop à un régime de pension agréé collectif (RPAC) au cours d'une année et qui ont été remboursées au rentier au cours de l'année après qu'il a rempli le formulaire fédéral T3012A concernant des cotisations inutilisées versées à un RPAC. Toute somme que le rentier a retirée dans l'année sans avoir rempli ce formulaire doit être incluse à la case B plutôt qu'à la case F.
- RVER : Inscrivez le montant des cotisations versées en trop à un régime volontaire d'épargne-retraite (RVER) au cours d'une année et qui ont été remboursées au rentier au cours de l'année après qu'il a rempli le formulaire fédéral T3012A concernant des cotisations inutilisées versées à un RVER. Toute somme que le rentier a retirée dans l'année sans avoir rempli ce formulaire doit être incluse à la case B plutôt qu'à la case F. CASE G, « MONTANT IMPOSABLE EN RAISON DE LA RÉVOCATION (REER, FERR OU RVDAA) », DU RELEVÉ 2
- REER : À la case G du relevé 2 (RL-2), inscrivez la juste valeur marchande (JVM) de tous les biens détenus dans un régime enregistré d'épargne-retraite (REER) immédiatement avant que, dans l'année, le régime devienne un régime modifié.
- FERR : Inscrivez la JVM de tous les biens détenus dans un fonds enregistré de revenu de retraite (FERR) immédiatement avant que, dans l'année, le fonds devienne un fonds modifié.
- RVDAA : Inscrivez la JVMjuste valeur marchande d'un contrat de rente viagère différée à un âge avancé (RVDAA) immédiatement avant qu'il ait été modifié si, à la suite des modifications, il ne remplit plus les conditions pour être admissible à titre de contrat de RVDAA. CASE H, « AUTRES REVENUS (REER OU FERR) », DU RELEVÉ 2
- REER fiduciaire : À la case H du relevé 2 (RL-2), inscrivez le total de toutes les autres sommes que le rentier d'un régime enregistré d'épargne-retraite (REER) fiduciaire est tenu d'inclure dans son revenu lorsqu'il produit sa déclaration de revenus, y compris
- la juste valeur marchande (JVM) des biens au moment où la fiducie a commencé, au cours de l'année, à les utiliser ou à permettre leur utilisation en garantie d'un prêt;
- le montant correspondant à la différence entre la JVM des biens (acquis ou aliénés au cours de l'année) et leur contrepartie, si la fiducie a, selon le cas,
- acquis les biens pour une contrepartie supérieure à leur JVM au moment de leur acquisition,
- aliéné les biens sans aucune contrepartie ou pour une contrepartie inférieure à leur JVM au moment de leur aliénation.
- FERR fiduciaire : Inscrivez le total de toutes les autres sommes que le rentier d'un FERR fiduciaire est tenu d'inclure dans son revenu lorsqu'il produit sa déclaration de revenus, y compris
- la JVM des biens au moment où la fiducie a commencé, au cours de l'année, à les utiliser ou à permettre leur utilisation en garantie d'un prêt;
- le montant correspondant au double de la différence entre la JVM des biens (acquis ou aliénés au cours de l'année) et leur contrepartie, si la fiducie a, selon le cas,
- acquis les biens pour une contrepartie supérieure à leur JVM au moment de leur acquisition,
- aliéné les biens sans aucune contrepartie ou pour une contrepartie inférieure à leur JVM au moment de leur aliénation.
CASE I, « MONTANT DONNANT DROIT À UNE DÉDUCTION (REER OU FERR) », DU RELEVÉ 2
REER fiduciaire : Si la fiducie régie par le régime enregistré d'épargne-retraite (REER) a aliéné, au cours de l'année, un placement non admissible acquis avant le 23 mars 2011, inscrivez à la case I du relevé 2 (RL-2) le moins élevé des montants suivants :
- le montant inclus dans le revenu du rentier pour l'année de l'acquisition du bien;
- le produit de l'aliénation de ce bien.
Si la fiducie régie par le REER a utilisé un de ses biens à titre de garantie d'un prêt ou en a permis l'utilisation et que cette utilisation a pris fin au cours de l'année, inscrivez le résultat du calcul suivant :
- montant inclus dans le revenu du rentier du fait que la fiducie a utilisé ce bien ou en a permis l'utilisation en garantie du prêt;
- moins la perte nette subie par la fiducie du fait qu'elle a utilisé ce bien ou en a permis l'utilisation en garantie du prêt (ne tenez pas compte des paiements effectués par la fiducie à titre d'intérêts ni de la variation de la juste valeur marchande [JVM] de ce bien).
FERR fiduciaire : Si la fiducie régie par le fonds enregistré de revenu de retraite (FERR) a aliéné, au cours de l'année, un placement non admissible acquis avant le 23 mars 2011, inscrivez le moins élevé des montants suivants :
- le montant inclus dans le revenu du rentier pour l'année de l'acquisition du bien;
- le produit de l'aliénation de ce bien.
Si la fiducie régie par le FERR a utilisé un de ses biens à titre de garantie d'un prêt ou en a permis l'utilisation et que cette utilisation a pris fin au cours de l'année, inscrivez le résultat du calcul suivant :
- montant inclus dans le revenu du rentier du fait que la fiducie a utilisé ce bien ou en a permis l'utilisation en garantie du prêt;
- moins la perte nette subie par la fiducie du fait qu'elle a utilisé ce bien ou en a permis l'utilisation en garantie du prêt (ne tenez pas compte des paiements effectués par la fiducie à titre d'intérêts ni de la variation de la JVM de ce bien).
CASE J, « IMPÔT DU QUÉBEC RETENU À LA SOURCE », DU RELEVÉ 2
Inscrivez à la case J du relevé 2 (RL-2) le total de l'impôt retenu à la source pendant l'année, y compris l'impôt spécial retenu à la source sur une rente d'étalement pour artiste (REPA) admissible. Laissez la case vide si aucune somme n'a été retenue.Si le montant inscrit dans la case J inclut l'impôt spécial retenu à la source sur une REPA admissible, inscrivez « C-9 » dans une des cases vierges, suivi du montant de cet impôt spécial.
CASE K, « REVENUS GAGNÉS APRÈS UN DÉCÈS (REER, FERR OU RPAC/RVER) », DU RELEVÉ 2
À la case K du relevé 2 (RL-2), vous devez inscrire certaines sommes versées au bénéficiaire des biens détenus dans un régime ou un fonds à la suite du décès du rentier
- d'un régime enregistré d'épargne-retraite (REER);
- d'un fonds enregistré de revenu de retraite (FERR);
- d'un régime de pension agréé collectif (RPAC);
- d'un régime volontaire d'épargne-retraite (RVER).
CASE L, « RETRAIT DANS LE CADRE DU REEP », DU RELEVÉ 2
Si vous avez versé une somme au rentier d'un régime enregistré d'épargne-retraite (REER) dans le cadre du Régime d'encouragement à l'éducation permanente (REEP), inscrivez à la case L du relevé 2 (RL-2) le moins élevé des montants suivants :
- le montant de la somme versée dans le cadre du REEP;
- $10,000.
Notez que, si la somme versée excède 10 000 $, vous devez inscrire le montant de l'excédent à la case C
CASE M, « MONTANTS LIBÉRÉS D'IMPÔT », DU RELEVÉ 2
Décès du rentier d'un REER : À la case M du relevé 2 (RL-2), inscrivez le montant de la somme versée au bénéficiaire des biens détenus dans un régime enregistré d'épargne-retraite (REER) qui représente,
- dans le cas d'un REER dépositaire, les intérêts ou les revenus crédités ou ajoutés au dépôt après la fin de l'année qui suit celle où le rentier est décédé;
- idans le cas d'un REER fiduciaire, les revenus accumulés après la fin de l'année qui suit celle au cours de laquelle le rentier est décédé et qui feraient partie du revenu de la fiducie si ce revenu était déterminé sans tenir compte de l'article 657 de la Loi sur les impôts.
Décès du rentier d'un FERR : Inscrivez le montant de la somme versée au bénéficiaire des biens détenus dans un fonds enregistré de revenu de retraite (FERR) qui représente,
- dans le cas d'un FERR dépositaire, les intérêts ou les revenus crédités ou ajoutés au dépôt après la fin de l'année qui suit celle où le rentier est décédé;
- dans le cas d'un FERR fiduciaire, les revenus accumulés après la fin de l'année qui suit celle où le rentier est décédé et qui feraient partie du revenu de la fiducie si ce revenu était déterminé sans tenir compte de l'article 657 de la Loi sur les impôts.
CASE N, « NUMÉRO D'ASSURANCE SOCIALE DU CONJOINT COTISANT (REER OU FERR) », DU RELEVÉ 2
REER au profit du conjoint : À la case N du relevé 2 (RL-2), inscrivez le numéro d'assurance sociale du conjoint du rentier si les conditions suivantes sont remplies :
- un montant figure à la case B, C, F ou G;
- il s'agit d'un régime enregistré d'épargne-retraite (REER) auquel le conjoint du rentier a versé une cotisation, ou d'un REER auquel ont été transférés un paiement ou des biens provenant d'un autre REER ou d'un fonds enregistré de revenu de retraite (FERR) au profit du conjoint.
FERR au profit du conjoint : Inscrivez le numéro d'assurance sociale du conjoint du rentier si les conditions suivantes sont remplies :
- un montant figure à la case C ou G;
- il s'agit d'un FERR auquel ont été transférés un paiement ou des biens provenant d'un autre FERR ou d'un REER au profit du conjoint.
CASE O, « RETRAIT DANS LE CADRE DU RAP », DU RELEVÉ 2
Si vous avez versé une somme au rentier d'un régime enregistré d'épargne-retraite (REER) dans le cadre du Régime d'accession à la propriété (RAP), inscrivez à la case O du relevé 2 (RL-2) le moins élevé des montants suivants :
- le montant de la somme versée dans le cadre du RAP;
- $35,000.
Notez que, si la somme versée excède 35 000 $, vous devez également inscrire le montant de l'excédent à la case C
RENSEIGNEMENTS COMPLÉMENTAIRES À INSCRIRE SUR LE RELEVÉ 2
Si vous devez fournir des renseignements complémentaires sur le relevé 2 (RL-2), vous devez inscrire un code dans une case vierge, suivi du montant ou du renseignement correspondant.
Pour plus d'informations, veuillez contacter le support de Taxtron au 416-491-0333 ou visitez www.taxtron.ca (opens in a new tab)