Incidences fiscales pour les influenceurs des médias sociaux : s'y retrouver dans l'économie numérique
24 novembre 2023
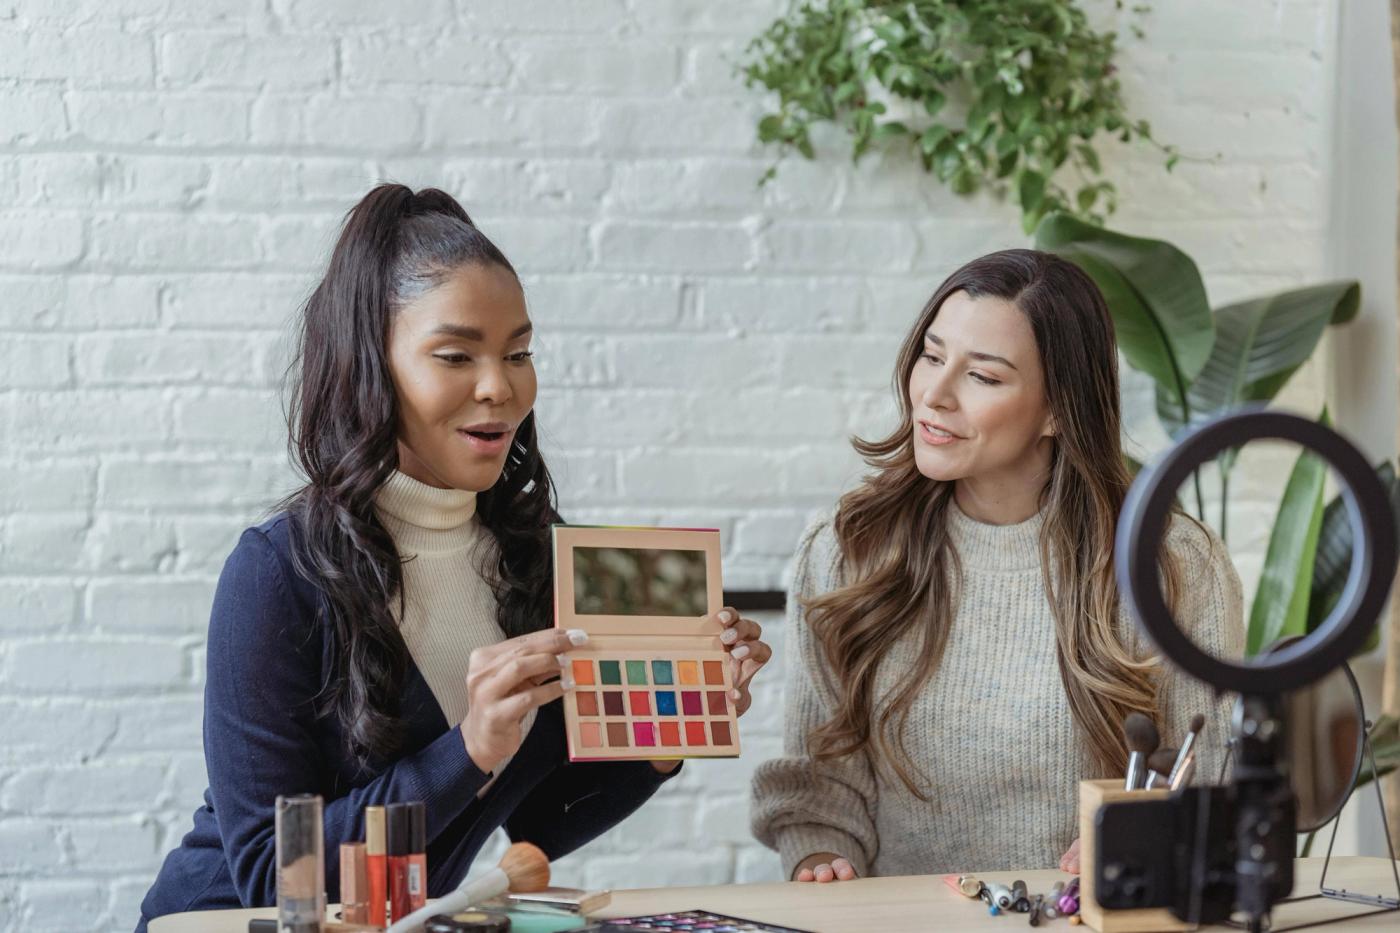
À l'ère du numérique, les plateformes de médias sociaux sont devenues bien plus qu'un lieu pour partager des nouvelles de sa vie et des vidéos de chats. Elles se sont transformées en sources de revenus lucratives pour de nombreuses personnes qu'on appelle des « influenceurs ». Ces influenceurs, qui ont un large auditoire sur des plateformes comme Facebook (Meta), Instagram, Twitch, Twitter, YouTube, et même des blogues indépendants, ont trouvé des moyens de monnayer leur présence en ligne. Les influenceurs exercent un large éventail de professions : ils sont créateurs de contenu, blogueurs, photographes, journalistes, entraîneurs de conditionnement physique, promoteurs de mode, consultants en affaires, travailleurs du divertissement, et bien plus encore. Leur contenu interpelle de façon constante un vaste public d'utilisateurs qui interagissent régulièrement avec lui.
Toutefois, cette nouvelle forme de revenu s'accompagne d'un réseau complexe d'incidences fiscales. Ce blogue vise à éclairer ces considérations fiscales et à aider les influenceurs à s'y retrouver dans le paysage souvent déroutant de l'imposition dans l'économie numérique. Restez à l'écoute pendant que nous explorons le monde des mentions « j'aime », des partages et des tranches d'imposition. Que vous soyez un influenceur chevronné ou que vous débutiez, ce guide est conçu pour vous aider à comprendre vos obligations fiscales et à planifier en conséquence.
Les influenceurs gagnent un revenu de diverses façons, notamment (source : canada.ca) :
- les abonnements à leur contenu et à leurs chaînes de médias sociaux
- la publicité pour d'autres entreprises
- la collaboration avec d'autres influenceurs ou entreprises
- les partenariats avec d'autres marques, influenceurs ou entreprises
- les commandites d'autres marques ou entreprises
- les pourboires des abonnés et de l'auditoire des médias sociaux
- les cadeaux des abonnés et de l'auditoire des médias sociaux
- les dons des abonnés et de l'auditoire des médias sociaux
- les voyages offerts par des marques et des commanditaires
- les codes de référence pour la promotion de marchandises ou de biens
Peu importe la façon dont un influenceur gagne son revenu, il y a manifestement des incidences fiscales dont il doit tenir compte. En tant qu'influenceur résidant au Canada, vous devez déclarer tous ces revenus (en argent et non pécuniaires) gagnés au Canada et à l'étranger. Déclarez et payez l'impôt sur tous les revenus gagnés sur les plateformes de médias sociaux comme revenu de travail autonome en remplissant la ligne 26000 de votre déclaration de revenus et de prestations et le formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale. Les influenceurs qui ne résident pas au Canada sont assujettis à l'impôt canadien sur la plupart des revenus de source canadienne qui leur sont payés ou crédités au cours de l'année, sauf si la totalité ou une partie de ce revenu est exonérée en vertu d'une convention fiscale.
Si un cadeau est non pécuniaire, comme un billet d'avion en première classe pour Aruba, les influenceurs sont tenus de déclarer la juste valeur marchande (JVM) du billet comme autre revenu sur leur formulaire T2125. Les cadeaux non pécuniaires, aussi appelés dons en nature ou contributions en nature, sont des échanges ou des dons de biens ou de services plutôt que d'argent. Ils peuvent comprendre un large éventail d'articles, comme des biens immobiliers, des actions et des obligations, des articles personnels comme des meubles, des vêtements, des biens électroniques, de la propriété intellectuelle, et plus encore.
Comme pour tout revenu de travail autonome, les influenceurs peuvent déduire de leur revenu diverses dépenses, pourvu qu'elles soient raisonnables. En voici quelques-unes :
- Amortissement du matériel informatique et photographique : si vous êtes un influenceur des médias sociaux au Canada, vous pouvez demander la déduction pour amortissement (DPA) ou l'amortissement de votre matériel lorsque vous produisez votre déclaration de revenus. Cela signifie que vous pouvez déduire chaque année une partie du coût de votre matériel à titre de dépense, à mesure qu'il se déprécie.
- Frais de véhicule à moteur : si vous utilisez votre véhicule à la fois à des fins personnelles et à des fins d'entreprise, vous pouvez demander une partie de vos frais de véhicule dans votre déclaration de revenus. Le montant que vous pouvez demander est proportionnel à l'utilisation que vous faites du véhicule pour l'entreprise.
Dans certains cas, l'influenceur peut ne pas être un particulier, mais une société. Une société est une entité juridique distincte de ses actionnaires et de ses administrateurs. Une société peut aussi créer et publier du contenu en ligne sur les plateformes de médias sociaux et tirer un revenu de diverses sources, comme la publicité, les commandites, les partenariats, etc. Toutefois, les incidences fiscales pour une société influenceuse diffèrent de celles d'un influenceur particulier. Une société influenceuse doit produire une déclaration de revenus des sociétés (T2) et payer l'impôt sur son revenu imposable au taux d'imposition des sociétés applicable. Le taux d'imposition des sociétés dépend de plusieurs facteurs, comme le type de société, la province ou le territoire où elle exerce ses activités et le montant du revenu qu'elle gagne.
Il y a aussi des incidences liées à la taxe de vente harmonisée (TVH) pour les influenceurs si le revenu tiré de leurs fournitures taxables, ou plus simplement de leur contenu en ligne, dépasse 30 000 $ sur quatre trimestres civils. Dans ce cas, ils sont tenus de s'inscrire à la TPS/TVH auprès de l'Agence du revenu du Canada (ARC). Une fois inscrits, les influenceurs doivent percevoir la TPS/TVH applicable et la remettre à l'ARC. Si l'influenceur est déjà inscrit à la TPS/TVH, il peut avoir le droit de demander des crédits de taxe sur les intrants (CTI) pour la TPS/TVH payée sur les achats et les dépenses liés à ses activités commerciales. Toutefois, un CTI ne peut être demandé que lorsque la TPS/TVH est payable sur des activités commerciales. En termes simples, si vous n'avez aucun revenu, vous ne pouvez pas demander de crédit de taxe sur les intrants (CTI).
Comme pour toute autre entreprise, si les influenceurs demandent des dépenses dans leurs déclarations de revenus, ils sont tenus de conserver leurs reçus pendant au moins six ans en cas de vérification par l'ARC.
Pour obtenir de plus amples renseignements, communiquez avec le soutien de Taxtron au 416-491-0333 ou visitez www.taxtron.ca