État de la rémunération payée
22 janvier 2024
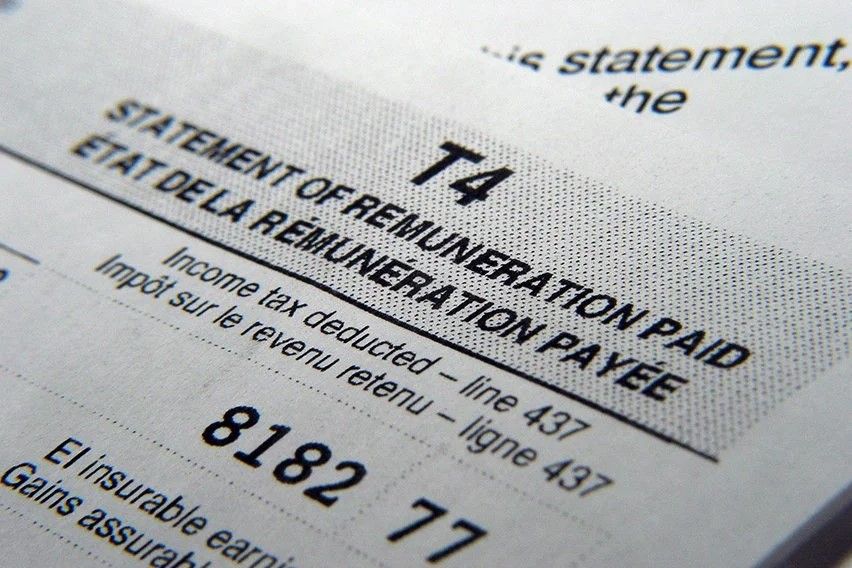
feuillet T4 indique la totalité de la rémunération versée par un employeur à un employé pendant une année civile.
Quand émettre:
Si vous êtes un employeur (résident ou non-résident) et que vous avez versé à vos employés un salaire, des commissions, des allocations et avantages imposables, un revenu de pêche ou toute autre rémunération, vous devez émettre un feuillet T4.
Comment remplir:
Identification
Année
Entrez les quatre chiffres de l'année civile durant laquelle vous avez effectué le paiement à l'employé.
Nom de l'employeur
Entrez votre nom légal, votre nom commercial ou de marque (s'il diffère de votre nom légal) ainsi que votre adresse.
Nom et adresse de l'employé
Entrez en majuscules le nom de famille de l'employé suivi du prénom et des initiales de l'employé.
Si l'employé a plusieurs initiales, entrez le prénom de l'employé suivi des initiales dans le champ "Prénom". Ne pas entrer de titres, tels que Directeur, M. ou Mme. Entrez l'adresse personnelle de l'employé, incluant la province ou le territoire, le code postal et le pays.
Case 10 - Province d'emploi
Entrez l'abréviation provinciale ou territoriale de la province ou du territoire d'emploi. Ce n'est pas toujours la province où l'employeur est situé.
Case 14 - Revenu d'emploi - line 10100
Entrez ce montant à la ligne 10100 de votre déclaration de revenus.
Case 16/Case 17 - Cotisations au RPC/RRQ de l'employé - line 30800 and line 22215
Utilisez le total des montants indiqués dans les cases 16 et 17 de vos feuillets T4 lorsque vous remplissez l'Annexe 8 ou le formulaire RC381, selon le cas, pour calculer les montants à déclarer à la ligne 30800 et à la ligne 22215 de votre déclaration de revenus.
Case 18 - Cotisations à l'AE de l'employé - line 31200
Entrez ce montant à la ligne 31200 de votre déclaration de revenus.
Case 20 - Cotisations au RPA - line 20700
Entrez ce montant à la ligne 20700 de votre déclaration de revenus. Ce montant inclut les cotisations pour services passés.
Case 22 - Impôt sur le revenu retenu - line 43700
Entrez ce montant à la ligne 43700 de votre déclaration de revenus.
Case 24 - Gains assurables à l'AE
Ce montant représente les gains assurables à l'assurance-emploi (AE) que votre employeur a utilisés pour calculer le montant des primes d'AE indiqué dans la case 18. Pour plus d'informations sur un trop-perçu d'assurance-emploi, rendez-vous à la ligne 45000.
Case 52 - Ajustement de pension - line 20600
Généralement, ce montant représente la valeur des avantages que vous avez acquis durant l'année dans le cadre d'un régime de pensions agréé ou d'un régime de participation différée aux bénéfices. Ce montant n'est ni un revenu ni une déduction. Vous devez seulement l'entrer à la ligne 20600 de votre déclaration. L'ARC utilisera ce montant pour calculer votre limite de déduction pour les REER/RPAC pour l'année suivante, ce que l'ARC indiquera sur votre dernier avis de cotisation, avis de nouvelle cotisation, ou le formulaire T1028, Vos renseignements sur les REER/RPAC pour 2019. Si vous avez des questions sur les montants indiqués sur votre feuillet T4, contactez l'émetteur du feuillet.
Case 55 - Primes au RQAP de l'employé
Si vous résidiez au Québec le 31 décembre de l'année d'imposition, consultez la ligne 31205 pour plus d'informations. Si vous résidiez dans une province ou un territoire autre que le Québec le 31 décembre de l'année d'imposition, consultez la ligne 31200 pour plus d'informations.
Case 56 - Gains assurables au RQAP
Le montant indiqué dans la case 56 représente les gains assurables au régime québécois d'assurance parentale (RQAP) que votre employeur a utilisés pour calculer le montant des primes au RQAP indiqué dans la case 55.
Autres informations
La section "Autres informations" en bas du feuillet T4 contient des cases avec des codes et des montants relatifs aux commissions d'emploi, allocations et avantages imposables, montants déductibles, revenus de pêcheurs, et autres entrées si applicables.
Case 30 - Nourriture et logement
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 31 - Site de travail spécial
Ne déclarez pas ce montant sur votre déclaration de revenus.
Case 32 - Déplacement dans une zone prescrite
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 33 - Assistance pour déplacement médical
Ne déclarez pas ce montant sur votre déclaration de revenus.
Case 34 - Utilisation personnelle de l'automobile ou du véhicule motorisé de l'employeur
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 36 - Prêts sans intérêt et à faible taux d'intérêt
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 38 - Avantages des options de sécurité
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 39 - Déduction pour options de sécurité 110(1)(d)
Entrez ce montant à la ligne 24900 de votre déclaration.
Case 40 - Autres allocations et avantages imposables
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 42 - Commissions d'emploi
Entrez ce montant à la ligne 10120 de votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Case 43 - Déduction pour le personnel des Forces armées canadiennes et de la police
Entrez ce montant à la ligne 24400 de votre déclaration de revenus.
Case 66 - Allocations de retraite admissibles
Voir ligne 13000.
Case 67 - Allocations de retraite non admissibles
Voir ligne 13000.
Case 68 - Allocations de retraite pour Indiens (revenus exonérés)
Admissibles Ne déclarez pas ce montant sur votre déclaration de revenus.
Case 69 - Allocations de retraite pour Indiens (revenus exonérés)-
Non admissibles Ne déclarez pas ce montant sur votre déclaration de revenus.
Case 71 - Emploi pour Indiens (revenus exonérés)
Ne déclarez pas ce montant sur votre déclaration de revenus. Voir le formulaire T90. Ne pas inscrire ce montant à la ligne 10100 ou aux lignes de 13499 à 14300.
Case 74 -
Cotisations pour services passés pour les années 1989 ou antérieures en tant que contributeur.
Case 75 - Cotisations pour services passés pour les années 1989 ou antérieures sans être contributeur
Voir ligne 20700.
Case 77 - Prestations d'indemnisation des travailleurs remboursées à l'employeur
Entrez ce montant à la ligne 22900 de votre déclaration de revenus.
Case 78 - Pêcheurs - Revenu brut
Voir formulaire T2121. Ne pas inscrire ce montant à la ligne 10100 de votre déclaration de revenus.
Case 79 - Pêcheurs - Montant net du partenariat
See Form T2121. Do not enter this amount on line 10100 of your tax return.
Case 80 - Pêcheurs - Montant du partageur
Voir formulaire T2121. Ne pas inscrire ce montant à la ligne 10100 de votre déclaration de revenus.
Case 81 - Travailleurs d'agence de placement ou d'emploi
Revenu brut - Voir formulaire T2125. Ne pas inscrire ce montant à la ligne 10100 de votre déclaration de revenus.
Case 82 - Conducteurs de taxi et conducteurs d'autres véhicules transportant des passagers
Revenu brut - Voir formulaire T2125. Ne pas inscrire ce montant à la ligne 10100 de votre déclaration de revenus.
Case 83 - Coiffeurs ou barbiers
Revenu brut - Voir formulaire T2125. Ne pas inscrire ce montant à la ligne 10100 de votre déclaration de revenus.
Case 85 - Primes payées par l'employé pour des régimes privés de services de santé
Voir ligne 33099.
Case 86 - Élection d'options de sécurité
Ne déclarez pas ce montant sur votre déclaration de revenus. Ce montant est déjà inclus dans la case 14.
Box 87 - Emergency services volunteer exempt amount
See "Emergency services volunteers" at line 10100, and the information at lines 31220 and 31240.
Case 87 - Montant exonéré pour les bénévoles des services d'urgence
Voir "Bénévoles des services d'urgence" à la ligne 10100, ainsi que les informations aux lignes 31220 et 31240.
Case 88 - Revenu d'auto-emploi pour Indiens (revenu exonéré)
Ne déclarez pas ce montant sur votre déclaration de revenus. Voir formulaire T90. Ne pas inscrire ce montant à la ligne 10100 ou aux lignes de 13499 à 14300.
Pour plus d'informations, veuillez contacter le support de Taxtron au 416-491-0333 ou visitez www.taxtron.ca (opens in a new tab)