Relevé 18 – Transactions de titres
12 juillet 2024
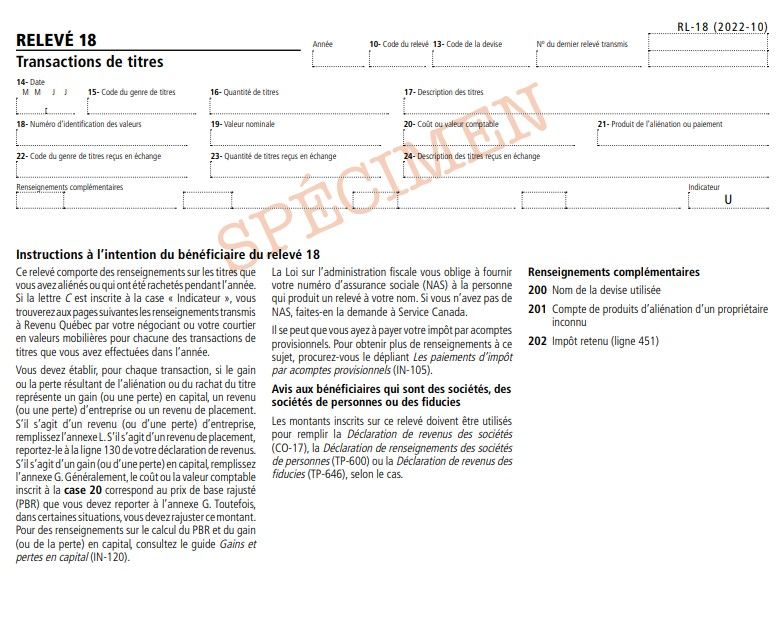
Relevé 18 – Transactions de titres
Le relevé 18 (RL-18) doit être produit par l'une des personnes suivantes, qui est un particulier résidant au Québec ou une société y ayant un établissement :
- un négociant ou un courtier en valeurs qui
- soit achète des titres en tant que souscripteur,
- soit vend des titres en tant que mandataire;
- une personne qui, dans le cours normal de ses affaires, vend et achète des métaux précieux sous forme de certificats, de lingots ou de pièces, et qui fait un paiement à une autre personne (qui est un particulier résidant au Québec ou une société y ayant un établissement) se rapportant à la vente de ces métaux précieux par cette autre personne;
- une personne qui, comme agent ou mandataire d'une autre personne (qui est un particulier résidant au Québec ou une société y ayant un établissement), reçoit le produit d'une opération effectuée à son propre nom;
- une personne qui, au moment de l'aliénation ou du rachat d'une créance au porteur, fait un versement à un particulier qui réside au Québec ou agit comme agent ou mandataire d'un tel particulier;
- une personne (à l'exception d'un particulier qui n'est pas une fiducie) qui achète, rachète ou annule un titre qu'elle a émis, sauf dans le cas d'une des transactions suivantes :
- l'acquisition d'une obligation en échange d'une autre obligation du même débiteur, si les conditions de l'obligation initiale donnent le droit au détenteur d'en faire l'échange et que la somme payable à l'échéance de la nouvelle obligation est la même que celle payable à l'échéance de l'obligation initiale,
- l'échange d'une action, d'une obligation ou d'un billet contre une action de la même société (article 301 de la Loi sur les impôts), si aucune contrepartie, à l'exception de l'action, n'est donnée en échange,
- l'échange d'une action contre une nouvelle action dans le cadre d'un remaniement de capital d'une société, si aucune contrepartie autre que la nouvelle action n'est donnée en échange (articles 541 et suivants de la Loi),
- l'acquisition, le rachat ou l'annulation d'un titre lors d'une fusion (article 544 de la Loi),
- l'aliénation d'un titre lors de la dissolution d'une société de personnes (articles 620 à 622, 624 et 625 de la Loi),
- le transfert d'un titre, lors de la dissolution d'une société de personnes, à une autre société de personnes qui est considérée comme la continuation de la société de personnes dissoute (article 633 de la Loi).
À quoi sert le relevé 18?
Ce relevé sert à déclarer les transactions de titres, c'est-à-dire les achats, les ventes, les rachats, les acquisitions ou les annulations de titres.
Instructions à l’intention du bénéficiaire du relevé 18
Box 10
Code du relevé
Box 13
Code de la devise
Box 14
- Date M M J J
Box 15
Code du genre de titres
Box 16
Quantité de titres
Box 17
- Description des titres
Box 18
Numéro d’identification des valeurs
Box 19
Valeur nominale
Box 20
Coût ou valeur comptable
Box 21
Produit de l’aliénation ou paiement
Box 22
Code du genre de titres reçus en échange
Box 23
Quantité de titres reçus en échange
Box 24
Description des titres reçus en échange
Pour plus d'informations, veuillez contacter le support de Taxtron au 416-491-0333 ou visitez www.taxtron.ca