Déclarer les biens étrangers de plus de 100 000 $ : guide à l'intention des résidents canadiens
26 août 2024
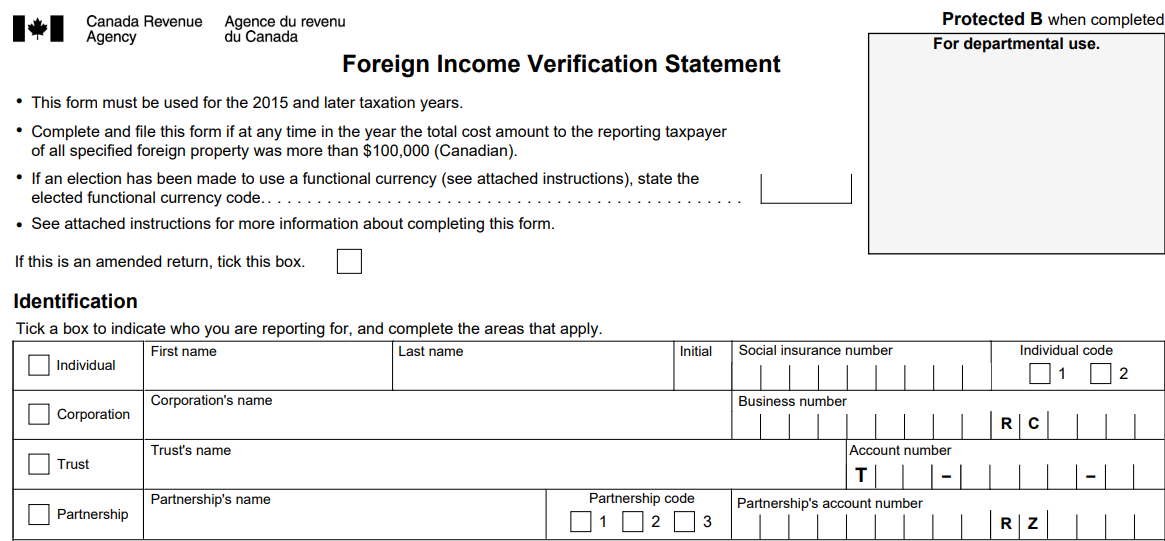
En tant que résident du Canada, si vous détenez des biens étrangers, il est essentiel de comprendre les exigences de déclaration établies par l'Agence du revenu du Canada (ARC). Lorsque le coût total de vos biens étrangers dépasse 100 000 $ CA à un moment quelconque de l'année, vous devez les déclarer au moyen du formulaire T1135, Bilan de vérification du revenu étranger. Ce guide vous présente l'essentiel de la déclaration des biens étrangers.
Qui doit faire la déclaration?
Les résidents du Canada, y compris les particuliers, les sociétés, les fiducies et certaines sociétés de personnes, doivent déclarer les biens étrangers déterminés dont le coût total dépasse 100 000 $ CA à un moment quelconque de l'année.
Que faut-il déclarer?
Les biens étrangers déterminés comprennent :
- Les fonds dans des comptes bancaires étrangers : tous les fonds détenus à l'extérieur du Canada.
- Les actions de sociétés non résidentes : même si ces actions sont détenues dans des comptes de courtage canadiens.
- Les participations dans des fiducies non résidentes : les participations dans des fiducies situées à l'extérieur du Canada.
- Les biens immobiliers à l'extérieur du Canada : cela comprend les biens locatifs ou les immeubles commerciaux.
- Les autres biens corporels et incorporels : par exemple les métaux précieux, les obligations ou les brevets situés à l'extérieur du Canada.
Exclusions de la déclaration :
- Les biens à usage personnel : les biens utilisés exclusivement à des fins personnelles, comme une maison de vacances.
- Les comptes enregistrés canadiens : les placements étrangers détenus dans des comptes comme les REER ou les CELI.
- Les autres exceptions : selon les précisions de l'ARC.
Dates importantes
Date limite de production du formulaire T1135 pour les particuliers : le 30 avril de l'année suivante.
Date limite de production du formulaire T1135 pour les sociétés : six mois après la fin de l'exercice.
Pénalités en cas de non-conformité
Pénalité de base : 25 $ par jour pendant un maximum de 100 jours (minimum de 100 $, maximum de 2 500 $).
Négligence grave : des pénalités plus élevées s'appliquent si le formulaire n'est pas produit après une demande de l'ARC.
Renseignements requis dans le formulaire T1135
Vous devrez fournir les renseignements suivants pour chaque type de bien étranger :
- Description : la nature du bien.
- Code de pays : l'endroit où le bien est situé.
- Coût maximal pendant l'année : la valeur la plus élevée atteinte par le bien au cours de l'année.
- Coût à la fin de l'année : la valeur du bien à la fin de l'année.
- Revenu gagné : tout revenu généré par le bien.
- Gain ou perte à la disposition : tout gain ou toute perte découlant de la vente du bien.
Étapes pour produire le formulaire T1135
1. Rassembler les renseignements : réunissez tous les détails pertinents sur vos biens étrangers déterminés.
2. Remplir le formulaire T1135 : remplissez les sections requises avec les renseignements recueillis.
3. Soumettre le formulaire : produisez-le par voie électronique au moyen des services de l'ARC (TED ou IMPÔTNET) ou joignez une copie papier à votre déclaration de revenus.
Conserver les documents
Il est important de tenir des registres détaillés de tous les biens étrangers déterminés, y compris les détails d'achat, le revenu gagné et toute disposition, pendant au moins six ans à compter de la date de production de la déclaration. Pour obtenir de plus amples renseignements, vous pouvez consulter le guide officiel de l'ARC sur le formulaire T1135.
En vous tenant informé et en respectant ces exigences de déclaration, vous pouvez éviter les pénalités et assurer le bon ordre de vos affaires financières. Si vous avez besoin d'aide supplémentaire, envisagez de consulter un fiscaliste qui pourra vous offrir des conseils adaptés à votre situation particulière.
Pour obtenir de plus amples renseignements, communiquez avec le soutien de Taxtron au 416-491-0333 ou visitez www.taxtron.ca (opens in a new tab)