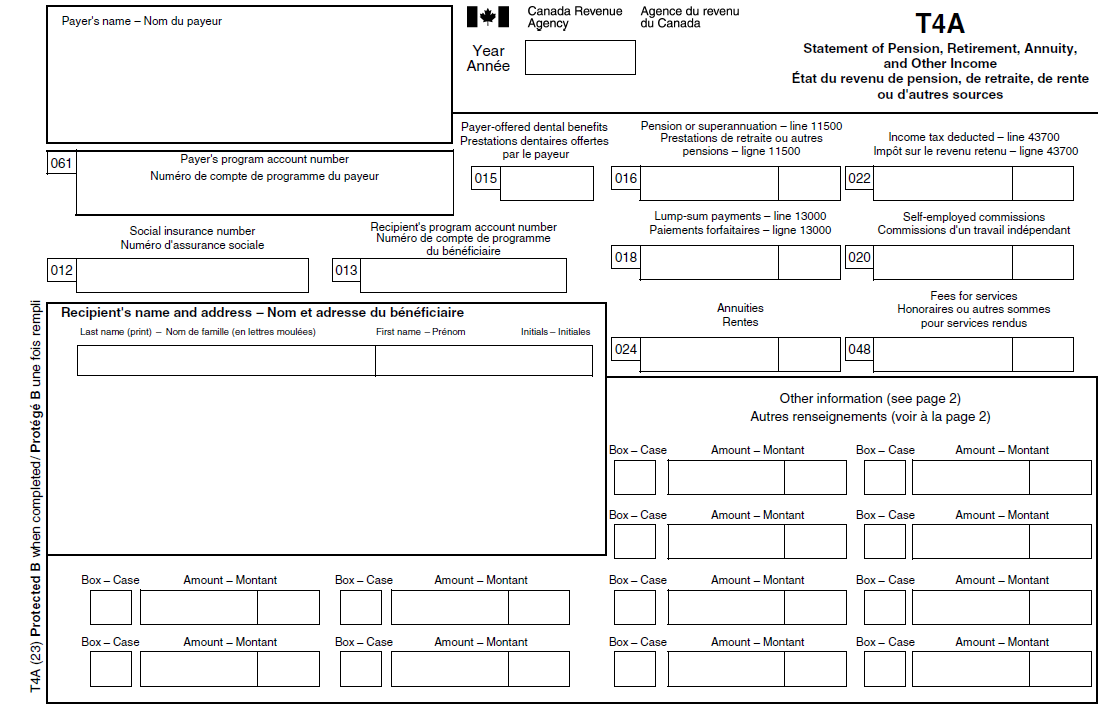
Feuillet T4A : cases 20 et 48
5 juillet 2024
Points clés
- La case 20 sert exclusivement à déclarer les commissions de travail autonome gagnées à titre d'entrepreneur ou de pigiste.
- La case 48 sert à déclarer le revenu de travail autonome qui n'est pas fondé sur des commissions.
- Les montants déclarés aux cases 20 et 48 doivent être déclarés dans la déclaration de revenus déduction faite de la TPS ou de la TVH.
Le feuillet T4A, aussi appelé État du revenu de pension, de retraite, de rente et d'autres sources, est un feuillet qui rassemble divers paiements que vous avez reçus pendant l'année civile. Ces paiements peuvent provenir de sources variées, comme le travail autonome, les pensions, les rentes, les bourses d'études, les subventions, et plus encore. D'autres paiements qui peuvent figurer sur le feuillet T4A sont ceux d'un régime enregistré d'épargne-études (REEE) ou d'un régime enregistré d'épargne-invalidité (REEI), les prestations de décès ou les prestations d'assurance médicale.
Case 20 – Si vous travaillez comme associé aux ventes à commission, entrepreneur ou pigiste, votre revenu de commissions sera déclaré dans cette case. Il est important de noter que vous devez déclarer les commissions de la case 20 déduction faite de la TPS ou de la TVH. En effet, si nous déclarons les commissions TPS ou TVH comprise, il y aura double imposition lorsque nous déclarerons de nouveau le même revenu dans notre déclaration de TPS/TVH. Les commissions brutes de la case 20 sont transférées au formulaire T2125, État des résultats des activités d'une entreprise ou d'une profession libérale , où les dépenses admissibles sont déduites. Vos commissions brutes sont déclarées à la ligne 13899, tandis que vos commissions nettes sont déclarées à la ligne 13900 de votre déclaration.
Case 48 - Les montants de la case 48 correspondent aux honoraires reçus par les travailleurs autonomes pour des services rendus. En règle générale, ce revenu provient de services professionnels, de consultation ou de travaux à contrat. Tout comme pour la case 20, les montants de la case 48 doivent être déclarés déduction faite de la TPS ou de la TVH. Les revenus bruts d'entreprise ou de profession libérale de la case 48 sont transférés au formulaire T2125, où les dépenses admissibles seront déduites. Votre revenu brut d'entreprise ou de profession libérale est déclaré à la ligne 13499 ou 13699, tandis que votre revenu net d'entreprise ou de profession libérale est déclaré respectivement à la ligne 13500 et 13700 de votre déclaration.

Pour obtenir de plus amples renseignements, communiquez avec le soutien de Taxtron au 416-491-0333 ou visitez www.taxtron.ca (opens in a new tab)